
Assurance poids lourd : comment choisir une couverture adaptée à son activité ?
 Patrick
•
2 novembre 2026
Un poids lourd immobilisé, un sinistre mal couvert ou une marchandise endommagée peuvent peser lourd sur la trésorerie d’une entreprise de transport. Pourtant, beaucoup de professionnels comparent les contrats sur le seul montant de la prime, sans examiner ce que chaque formule couvre réellement. Avant de demander une assurance pour poids lourds, il est utile de savoir quelles garanties examiner et quelles informations préparer.
Les risques propres à l’exploitation d’un poids lourd
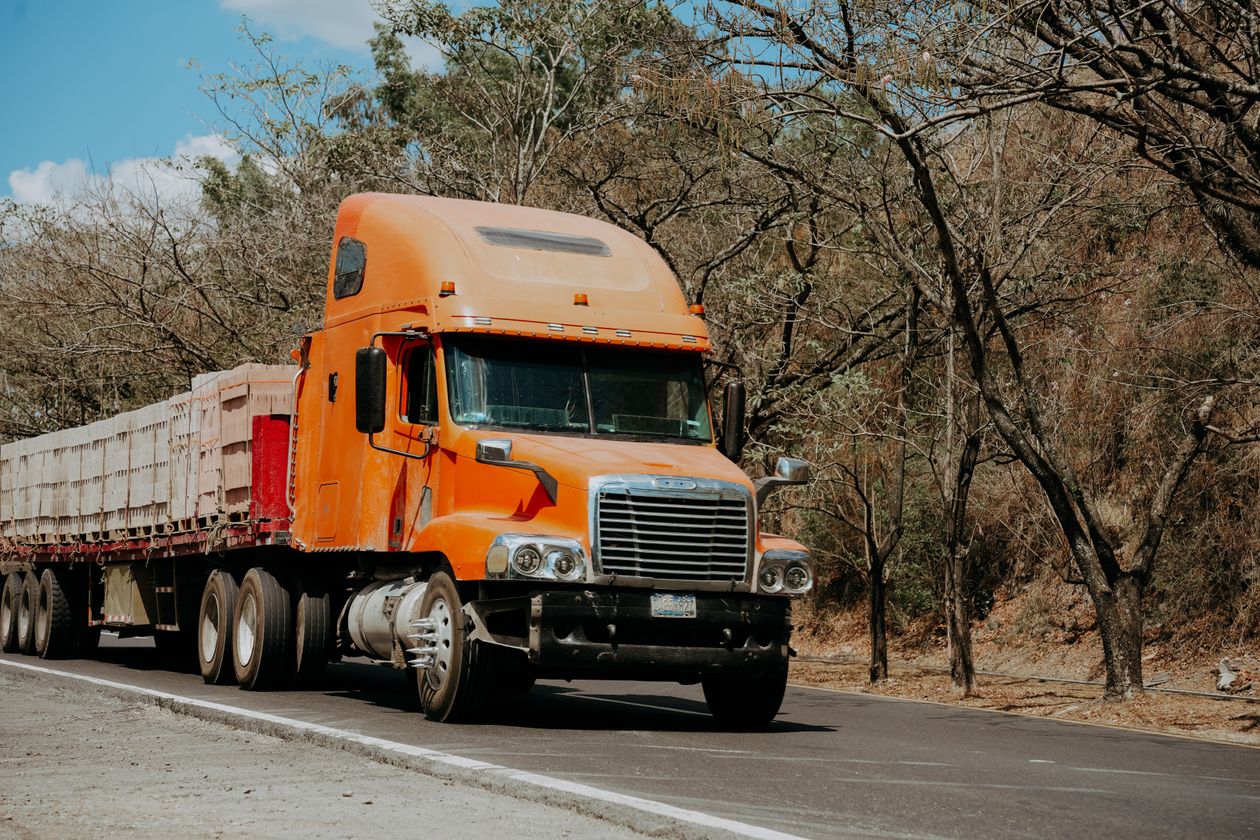
Un véhicule de plus de 3,5 tonnes utilisé à titre professionnel cumule plusieurs facteurs de risque : kilométrage annuel élevé, conduite par plusieurs chauffeurs selon l’organisation de l’entreprise, manœuvres fréquentes sur des sites de chargement et valeur du matériel souvent importante.
S’y ajoute un risque moins visible, mais tout aussi coûteux : l’immobilisation. Un camion à l’arrêt ne génère plus de chiffre d’affaires, alors que les charges continuent de courir. Selon l’activité, un retard de livraison peut également entraîner des pénalités contractuelles.
Enfin, dans le transport pour compte d’autrui, la responsabilité du transporteur peut être engagée pour les marchandises qui lui sont confiées. Ce risque ne concerne pas le véhicule, mais l’activité elle-même, et il fait l’objet de garanties distinctes.
Les garanties à examiner
La responsabilité civile circulation est la couverture obligatoire. Elle garantit les dommages causés aux tiers par le véhicule dans les conditions prévues par la réglementation. L’obligation d’assurance concerne les véhicules terrestres à moteur ainsi que les remorques et semi-remorques.
Les garanties dommages sont facultatives et portent sur le véhicule lui-même. Selon la formule, le contrat peut couvrir l’incendie, le vol, le bris de glace, certains événements climatiques ou les dommages consécutifs à une collision. Le niveau de protection utile dépend de la valeur du véhicule, de son âge et de son mode de financement : un camion récent en leasing n’appelle pas les mêmes arbitrages qu’un véhicule ancien amorti.
L’assistance mérite une lecture attentive des conditions. Les prestations annoncées varient d’un contrat à l’autre : seuil de déclenchement, périmètre géographique, prise en charge du remorquage d’un ensemble chargé ou mise à disposition éventuelle d’une solution de remplacement. Pour une entreprise dont l’activité dépend de la disponibilité de ses véhicules, ces détails peuvent faire une différence importante.
La garantie du conducteur concerne les dommages corporels du chauffeur. Les montants, les exclusions et les conditions d’indemnisation diffèrent selon les offres.
La responsabilité liée aux marchandises transportées répond à un besoin différent : elle ne protège pas le camion, mais l’activité de transport. Pour certaines opérations internationales, la convention CMR encadre la responsabilité du transporteur routier de marchandises.
Une erreur fréquente : confondre les deux familles de garanties
Assurer son véhicule ne revient pas à couvrir les marchandises qu’il transporte, et inversement. Ce sont deux logiques distinctes. Un transporteur correctement assuré pour son camion peut rester exposé sur les marchandises confiées. C’est parfois à l’occasion d’un sinistre que cette distinction apparaît.
Ce qui influence le tarif
Les assureurs apprécient le risque à partir de plusieurs éléments : le type de véhicule et son PTAC, sa valeur, l’usage déclaré (compte propre ou transport public de marchandises), les zones de circulation, le kilométrage annuel, l’activité de l’entreprise et son historique de sinistralité.
La nature des marchandises compte aussi. Transporter des matériaux de chantier, des produits sous température dirigée ou des matières réglementées n’expose pas aux mêmes risques.
Enfin, les garanties retenues influencent directement la prime. Comparer deux devis suppose donc de comparer les franchises et les plafonds d’indemnisation, et pas seulement le montant annuel.
Préparer sa demande de devis
Un dossier complet permet d’obtenir une étude plus précise et d’éviter les échanges supplémentaires. En pratique, il est utile de réunir l’extrait Kbis de la société, la carte grise du véhicule ou le bon de commande, les éléments relatifs aux conducteurs habituels ainsi que le relevé d’informations ou les antécédents d’assurance des dernières années.
Il est également préférable de décrire précisément l’activité réelle : type de marchandises, zones desservies, nombre de véhicules et saisonnalité éventuelle. L’usage déclaré au contrat doit correspondre à l’activité exercée. Une déclaration inexacte peut avoir des conséquences sur l’application des garanties, selon les circonstances et les dispositions applicables.
Les points à vérifier avant de souscrire
Au-delà du prix, quelques vérifications permettent de limiter les mauvaises surprises : les exclusions de garantie, le montant des franchises, les plafonds d’indemnisation, les conditions d’application de l’assistance et les modalités de déclaration en cas de sinistre.
Pour les entreprises disposant de plusieurs véhicules, un contrat de flotte peut permettre de regrouper le parc dans un même dispositif, avec des conditions qui dépendent de sa composition et de sa sinistralité.
Les professionnels ayant connu plusieurs sinistres, une résiliation par un précédent assureur ou qui démarrent leur activité sans historique rencontrent parfois davantage de difficultés à obtenir une proposition. Dans ces situations, un dossier documenté et le recours à un intermédiaire habitué aux risques du transport peuvent faciliter la comparaison des solutions disponibles.

Vous aimerez aussi
 Transport

 Transport
 Transport
 Transport